Institution de la République indépendante de l’État, la Banque de France est depuis plus de deux siècles la gardienne de la monnaie et du système financier. Acteur de référence du système économique et financier, la Banque de France assure des missions de service public et d’intérêt général au profit des acteurs publics ou privés.
13/02/2025 – AJACCIO & BASTIA
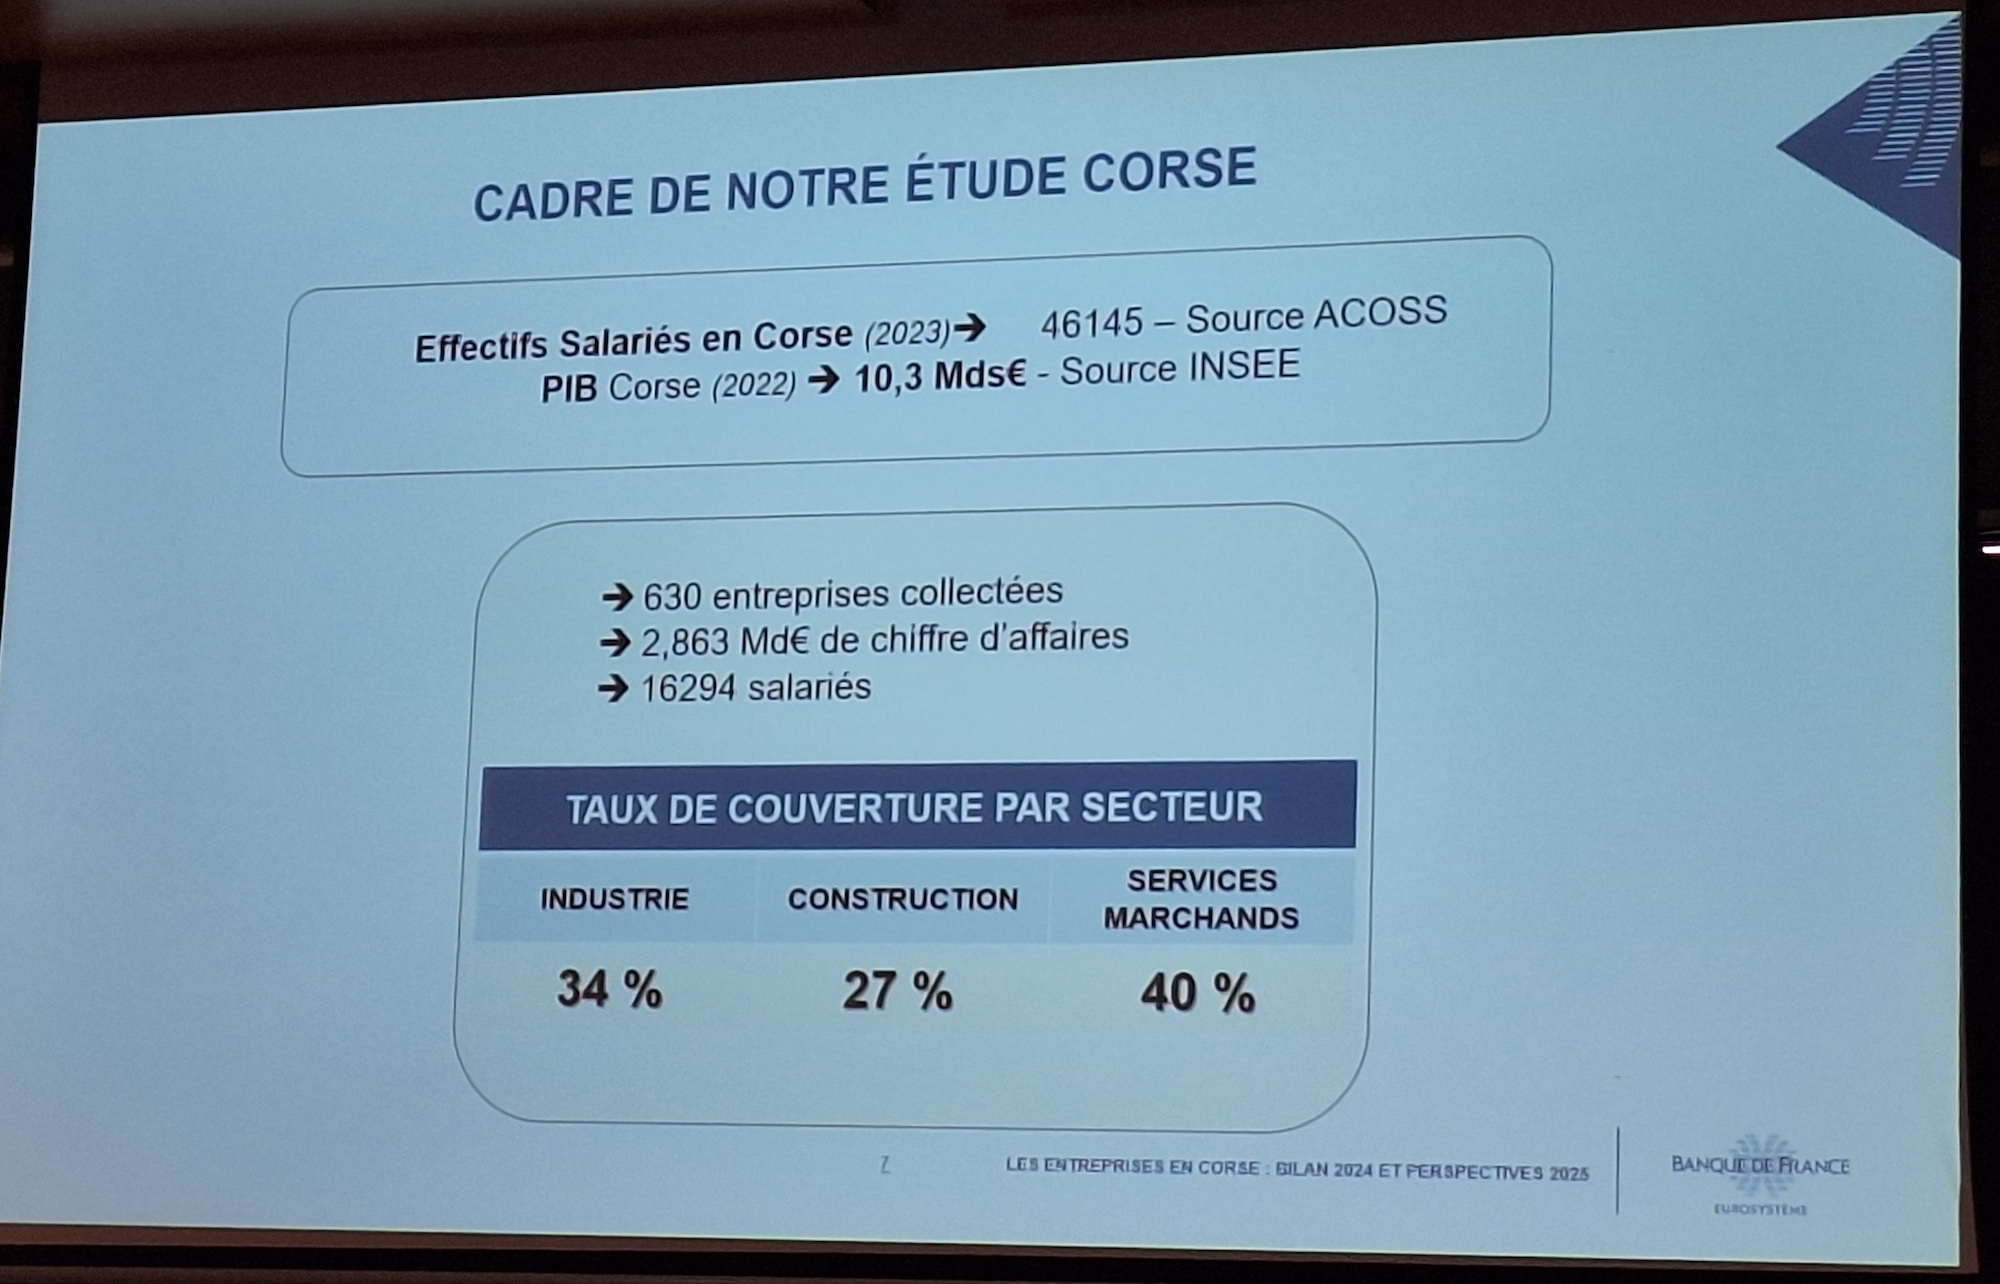
CADRE DE L’éTUDE en CORSE
Bilan & Perspectives – Corse
L’économie française face à l’incertitude politique et économique
Contexte national : Bilan 2024
Après un début de décennie marqué par une succession de chocs (Covid-19, invasion de l’Ukraine par la Russie, crise énergétique, crise inflationniste), l’économie mondiale a résisté en 2024 et l’inflation a continué de refluer. Ainsi selon le FMI (WEO de janvier 2025), le PIB mondial augmenterait de 3,2 % en 2024. En ce qui concerne la Zone Euro, la croissance du PIB s’établirait à 0,8 % en 2024, après une hausse de 0,4 % en 2023.
En France, sur l’ensemble de l’année 2024, la croissance du PIB s’établit à 1,1 % d’après les plus récents comptes nationaux trimestriels. Cela confirme le diagnostic selon lequel l’économie française parvient à résister malgré le choc inflationniste des dernières années et dans un contexte d’incertitude politique et de haut niveau de déficit public.
-
La résilience de l’activité s’explique par le dynamisme du secteur des services notamment dans l’hébergement restauration, l’information communication ainsi que dans les services aux entreprises et aux ménages. Ces secteurs ont fortement bénéficié d’un effet J.O.P. de Paris dont on estime l’impact macroéconomique à +1/4 point de croissance au troisième trimestre avec un contrecoup négatif au quatrième trimestre.
-
La valeur ajoutée de l’industrie manufacturière a connu une baisse en 2024, les sous-secteurs des biens d’équipements et surtout des matériels de transport ont subi une importante diminution de leur valeur ajoutée.
-
La crise du secteur de la construction s’est poursuivie en 2024 ; pour la première fois depuis plus de 50 ans les ventes et les prix baissent simultanément deux années de suite, dans un contexte de taux d’emprunt élevés.
Contexte national : Perspectives 2025
Selon les projections macroéconomiques publiées par la Banque de France en décembre 2024, l’activité resterait ralentie en 2025 avant de se raffermir ensuite. En 2025, La demande intérieure serait affectée non seulement par les mesures de consolidation budgétaire, mais aussi par le contexte de forte incertitude qui les entoure.
En 2026, la croissance annuelle rebondirait, favorisée par la détente des conditions financières. Cette détente permettrait à l’investissement privé de contribuer de nouveau positivement à la croissance et la consommation des ménages progresserait à un rythme plus soutenu.
En 2027, la croissance annuelle serait proche de celle de 2026.
-
La situation sur le marché du travail a été particulièrement dynamique depuis la fin de la pandémie. Dans les trimestres à venir, l’emploi s’ajusterait avec retard au ralentissement économique, avec un rattrapage seulement partiel des pertes passées de productivité. Le marché du travail commencerait à entrer dans une phase transitoire de ralentissement, concentrée sur l’année 2025. Le taux de chômage atteindrait un pic inférieur à 8 % en 2025 et en 2026, avant de repartir à la baisse dans le sillage de la reprise de l’activité.
-
L’inflation totale (IPCH), qui a atteint un pic début 2023, continuerait à refluer : après une moyenne annuelle de 5,7% en 2023, elle diminuerait fortement à 2,4 % en 2024 et 1,6 % en 2025. Sur l’horizon de prévision, l’inflation s’inscrirait durablement en dessous de 2 %. Le ralentissement des prix serait favorisé par celui des prix de l’alimentation, de l’énergie et des biens manufacturés, tandis que l’inflation dans les services baisserait plus lentement, expliquant un recul plus progressif de l’inflation sous-jacente vers 2 %.
-
Dans un contexte de net reflux de l’inflation, l’Eurosystème a entamé une phase d’assouplissement monétaire. En janvier 2025, le taux de dépôt a reculé de 0,25 point de pourcentage pour atteindre 2,75 %. Il s’agit de la cinquième baisse des taux directeurs depuis juin. Les taux ont reculé au total de 1,25 point de pourcentage depuis leur pic atteint en septembre 2023.
Agir pour le climat, ça coûte moins cher que ne rien faire
La Banque de France et l’ADEME renforcent leur coopération autour de la mise en place d’outils d’analyse des plans de transition climatique des entreprises. À ce titre, la Banque de France met à disposition des entreprises un « indicateur climat », s’appuyant sur la méthodologie ACT de l’ADEME.
Une réalité
Le coût de l’inaction est supérieur au coût de la prévention : 5 % à 20 % du PIB mondial, contre 1 % pour celui de l’action.
- -1 à -10% du PIB tous les ans, si +2°C sont atteints entre 2050 et 2070.
- 35% du surcoût des assurances sera lié au changement climatique d’ici 2050.
- 250 M€/an additionnels pour engager des moyens humains indispensables.
Trois dimensions
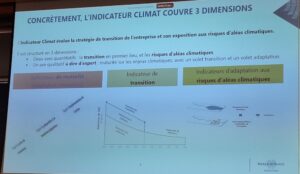
L’indicateur climat évalue la stratégie de l’entreprise et son exposition aux risques d’aléas climatiques et est structuré en 3 dimensions. Deux axes quantitatifs et un axe qualitatif :
- Stratégie de l’entreprise en matière de transition
- Exposition aux risques d’aléas climatiques
- Maturité sur les enjeux climatiques, avec un volet transition et un volet adaptation.


Empire Cowork
Pôle de Suartello 2 – Route de Mezzavia
20090 Ajaccio
L’association
Nos dossiers

